Pendahuluan
Banyak inisiatif AI pada tahap awal berfokus pada otomatisasi langkah-langkah individual dalam alur kerja pembayaran yang sudah ada, alih-alih mempertimbangkan kembali bagaimana keseluruhan proses seharusnya berjalan. Hasilnya adalah pelaksanaan logika yang sama secara lebih cepat, bukan hasil yang lebih cerdas. Keunggulan kompetitif berikutnya terletak pada membangun alur kerja pembayaran AI-first—di mana AI mendukung atau menjalankan keputusan rutin yang diizinkan dalam batasan yang telah ditetapkan, sementara tim manusia tetap bertanggung jawab atas pengecualian, kasus berisiko tinggi, dan persetujuan yang material.
Tips 1: Mulai dari alur kerja, bukan dari teknologi
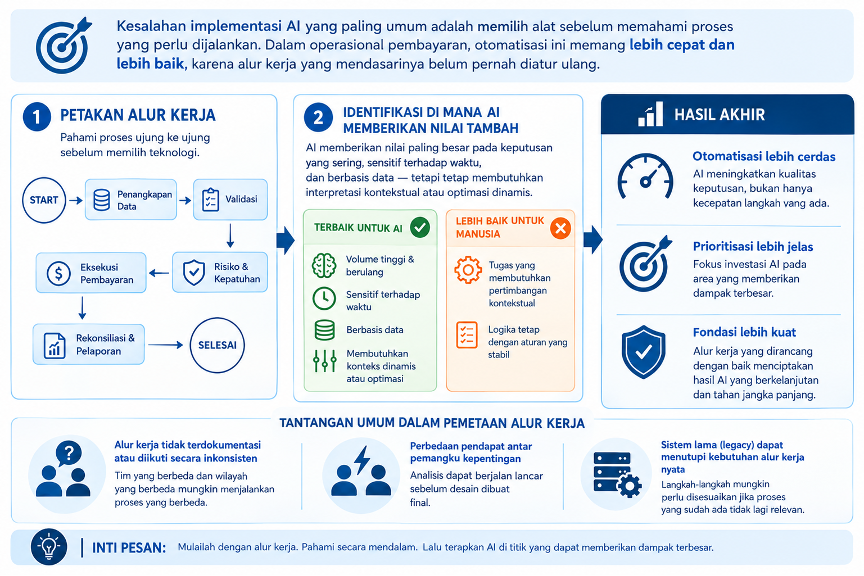
Tips 2: Rancang untuk menangani pengecualian, bukan hanya pemrosesan straight-through
Alur kerja pembayaran AI-first hanya akan sekuat logika pengecualiannya. Otomatisasi mengubah distribusi risiko operasional, bukan menghilangkannya. Sebagian risiko terkonsentrasi pada pengecualian kompleks yang berada di luar jalur otomatisasi; risiko lainnya muncul dari keputusan otomatis yang keliru dan berulang dalam skala besar sebelum terdeteksi.
Pembayaran lintas negara sangat rentan terhadap pengecualian—penahanan karena regulasi, data penerima yang tidak lengkap, penanda sanksi, dan ketidaksesuaian mata uang semuanya dapat menghasilkan kasus yang tidak dapat diselesaikan AI dengan tingkat keyakinan yang memadai. Merancang penanganan kasus-kasus edge case ini dengan ketelitian yang sama seperti jalur straight-through merupakan hal yang membedakan alur kerja yang benar-benar tangguh dari alur kerja yang hanya efisien dalam kondisi normal.
Dalam praktiknya, hal ini berarti menetapkan aturan eskalasi, kepemilikan kasus, dan proses peninjauan oleh manusia sebelum lapisan otomatisasi mulai digunakan, bukan sebagai langkah tambahan setelah volume pengecualian menjadi sulit dikelola. Hal ini juga berarti memastikan kapasitas peninjauan oleh manusia meningkat seiring dengan volume otomatisasi, sehingga antrean pengecualian tidak menjadi hambatan yang menghilangkan manfaat efisiensi di bagian lain.
Tips 3: Rancang arsitektur data dan konteks, bukan hanya kebersihan data
Hal-hal tersebut bukan sekadar prasyarat untuk AI—semuanya merupakan fondasi utama bagaimana alur kerja pembayaran AI-first beroperasi.
AI harus memahami konteks pembayaran
Validasi penerima pembayaran bergantung pada lebih dari sekadar koridor pembayaran. AI harus mengevaluasi berbagai variabel secara bersamaan, termasuk:
• Negara tujuan
• Mata uang
• Jalur pembayaran (payment rail)
• Jenis rekening
• Tujuan transaksi
• Nilai transaksi
• Persyaratan pelaporan regulasi
Alih-alih menerapkan satu standar validasi, AI harus menentukan secara dinamis kumpulan aturan yang tepat untuk setiap transaksi.
Hilangkan silo data
Dalam banyak organisasi, sistem ERP, platform treasury, dan sistem pembayaran beroperasi secara terpisah sehingga menciptakan definisi data yang tidak konsisten.
Tanpa:
• Keterlacakan ke sistem sumber, akan sulit mengidentifikasi apakah kesalahan berasal dari data, model AI, atau integrasi sistem.
• Siklus umpan balik tertutup, kegagalan pembayaran baru terdeteksi setelah proses selesai, bukan diperbaiki dari sumbernya.
Bisnis yang memperlakukan arsitektur data hanya sebagai kegiatan pembersihan data satu kali akan menemukan bahwa AI justru mengungkap masalah kualitas data lebih cepat daripada menyelesaikannya. Alur kerja pembayaran AI-first membutuhkan arsitektur data yang dirancang untuk berkembang—bukan sekadar data yang cukup bersih untuk memulai.
Tips 4: Gunakan AI untuk mengelola keputusan FX dan waktu penyelesaian
Keputusan konversi FX dan rute penyelesaian dibuat puluhan atau ratusan kali setiap hari dalam bisnis global. Namun, sebagian besar keputusan tersebut masih dibuat secara manual atau secara default berdasarkan kebijakan treasury yang berlaku, bukan berdasarkan input secara real-time. Ini merupakan salah satu peluang paling signifikan dan masih kurang dioptimalkan dalam desain pembayaran AI-first.
Model AI yang menggabungkan analisis pola nilai tukar, sinyal volatilitas, dan data arus kas internal dapat mengevaluasi input tersebut dengan lebih cepat dan konsisten dibandingkan proses yang sepenuhnya manual, khususnya pada volume transaksi yang tinggi. Seiring waktu, setiap keputusan yang diarahkan oleh AI menghasilkan data kinerja koridor—slippage FX, waktu penyelesaian, dan tingkat kegagalan—yang meningkatkan akurasi keputusan berikutnya.
Nilainya akan terakumulasi.
Tantangan desainnya adalah menentukan kriteria optimasi sebelum AI diterapkan. Biaya, kecepatan, dan prediktabilitas sering kali memiliki prioritas yang berbeda, dan tanpa pengaturan prioritas yang jelas serta selaras dengan kebijakan treasury, AI tidak dapat menyelesaikan trade-off tersebut dengan tepat. Input data juga harus tersedia secara real-time dan dapat diandalkan—data nilai tukar yang sudah usang dapat melemahkan akurasi model justru ketika akurasi paling dibutuhkan. Selain itu, batasan regulasi atas transaksi FX berbeda-beda berdasarkan koridor, sehingga logika AI harus mempertimbangkan karakteristik masing-masing koridor sejak awal.
Tips 5: Rancang untuk pemantauan berkelanjutan, bukan penerapan satu kali
Alur kerja pembayaran AI yang bekerja dengan baik saat diluncurkan tidak dijamin akan tetap berkinerja baik enam bulan kemudian. Model yang dilatih menggunakan data historis dapat mengalami drift ketika taktik fraud berubah, volatilitas FX berubah, atau persyaratan regulasi berkembang. Tanpa pemantauan aktif, drift tersebut mungkin baru terlihat setelah menimbulkan dampak operasional, finansial, atau kepatuhan.
Mengapa pemantauan berkelanjutan penting
Model AI terus dipengaruhi oleh kondisi yang berubah, termasuk:
• Fluktuasi pasar FX
• Persyaratan regulasi baru
• Perubahan pola pembayaran
Tanpa pemantauan berkelanjutan, penurunan kinerja dapat tidak terdeteksi hingga sudah memengaruhi operasional pembayaran.
Bangun pemantauan ke dalam alur kerja
Pemantauan berkelanjutan harus dirancang ke dalam arsitektur alur kerja sejak hari pertama, bukan ditambahkan setelah implementasi. Hal ini mencakup:
• Menetapkan tolok ukur kinerja yang jelas sebelum implementasi
• Memantau kinerja AI di berbagai koridor pembayaran
• Melacak hasil di berbagai mata uang dan jenis transaksi
• Berinvestasi pada infrastruktur analitik yang diperlukan untuk mendukung pemantauan berkelanjutan
• Menetapkan kepemilikan yang jelas atas kinerja model dari waktu ke waktu
Walaupun hal-hal tersebut tampak sederhana, menetapkan tolok ukur kinerja sebelum implementasi sering kali menjadi salah satu pembahasan yang paling sulit—dan banyak organisasi menundanya hingga masalah muncul.
Ketahui kapan model perlu diperbarui
Salah satu keputusan berkelanjutan terbesar adalah menentukan kapan model yang berkinerja baik perlu diperbarui dan kapan stabilitas model perlu dipertahankan. Tidak ada jawaban yang berlaku secara universal. Yang penting adalah keputusan tersebut dibuat secara sadar berdasarkan data kinerja terkini, bukan ditunda sampai penurunan kinerja model memaksa dilakukannya tindakan korektif.
Tips 6: Tentukan tata kelola, hak akses, dan auditabilitas sebelum melakukan scale-up
Tata kelola dalam alur kerja pembayaran AI bukan sekadar seperangkat kebijakan yang berdiri di samping teknologi. Tata kelola merupakan seperangkat batasan struktural yang dibangun ke dalam alur kerja—dan harus dirancang sebelum proses diperluas, bukan ditambahkan setelahnya. Alur kerja pembayaran memiliki kewenangan langsung untuk mentransfer dana. Konsekuensi dari tindakan AI dengan hak akses yang tidak tepat bersifat finansial dan berpotensi tidak dapat dibatalkan, sehingga kebutuhan tata kelola di sini lebih tinggi dibandingkan banyak aplikasi AI lainnya.
Tetapkan batas yang jelas antara keputusan AI dan keputusan manusia
Salah satu keputusan desain terpenting adalah menentukan di mana kewenangan AI berakhir dan pengawasan manusia dimulai. Menentukan apa yang dapat dijalankan AI secara otonom dan apa yang memerlukan persetujuan membutuhkan keselarasan antara tim keuangan, kepatuhan, hukum, dan teknologi. Dalam praktiknya, mencapai kesepakatan tersebut sering kali lebih menantang daripada implementasi teknis itu sendiri.
Tata kelola yang efektif juga bergantung pada auditabilitas yang kuat. Log keputusan tidak hanya harus mencatat apa yang diputuskan AI, tetapi juga input, sinyal tingkat keyakinan, dan kumpulan aturan yang menjadi dasar keputusan. Log yang hanya mencatat output memiliki nilai yang terbatas selama audit atau investigasi insiden karena menjelaskan hasilnya, tetapi tidak menjelaskan bagaimana hasil tersebut dicapai.
Pertahankan manusia tetap dalam kendali
Fungsi override oleh manusia dan kontrol penghentian darurat harus dirancang sebagai pengamanan yang independen, bukan sebagai perpanjangan dari sistem AI. Kontrol tersebut harus dapat diakses oleh personel yang berwenang dan diuji secara menyeluruh sebelum alur kerja mulai digunakan—bukan baru diperkenalkan setelah insiden operasional menunjukkan kebutuhannya.
Keuntungan jangka panjang
Bisnis yang menetapkan batas tata kelola sejak awal akan berada pada posisi yang lebih siap untuk:
• Memenuhi persyaratan regulasi dan audit
• Merespons insiden operasional secara lebih efektif
• Memperluas kewenangan pengambilan keputusan AI secara aman seiring meningkatnya kepercayaan terhadap sistem
Mempersiapkan generasi berikutnya dari alur kerja pembayaran
Merancang alur kerja pembayaran AI-first dimulai dengan memikirkan kembali alur kerja itu sendiri, bukan sekadar menambahkan AI ke proses yang sudah ada dan mengharapkan hasil yang berbeda. Bisnis yang berhasil menerapkan pendekatan ini tidak hanya akan memproses pembayaran dengan lebih cepat. Mereka akan membangun operasi dengan konsistensi kontrol yang lebih kuat, keputusan FX yang lebih terinformasi, serta fondasi tata kelola yang diperlukan untuk menyerap kemampuan AI generasi berikutnya saat tersedia.
Kesenjangan kompetitif antara mereka yang mendesain ulang proses dan mereka yang hanya mengotomatisasi status quo akan semakin lebar seiring perkembangan AI. Waktu yang tepat untuk membangun fondasi yang benar adalah sebelum kesenjangan tersebut menjadi sulit untuk ditutup.
Untuk memulai dan bermitra dengan penyedia solusi yang dapat membantu bisnis Anda mengoptimalkan pembayaran dan membantu Anda berkembang baik secara lokal maupun global, buka akun SUNRATE hari ini atau hubungi tim penjualan kami.
Tentang SUNRATE
SUNRATE adalah platform manajemen pembayaran dan treasury dengan dukungan teknologi cerdas yang digunakan oleh berbagai perusahaan di seluruh dunia. Sejak dilansir pada 2016, SUNRATE dikenal sebagai penyedia solusi manajemen pembayaran dan treasury yang canggih dan terkemuka. SUNRATE telah membantu perusahaan di 190+ negara dan wilayah dengan platform yang dirancang secara eksklusif. SUNRATE juga memiliki jaringan luas, rangkaian produk yang lengkap, serta API canggih yang meningkatkan skala usaha dan pertumbuhan global. Memiliki kantor pusat global di Singapura, serta sejumlah kantor cabang di Hong Kong, Jakarta, London, dan Shanghai, SUNRATE bermitra dengan lembaga keuangan terkemuka di dunia, seperti Citibank, Standard Chartered, Barclays, serta menjadi principal member Mastercard dan Visa. Informasi lebih lanjut tentang SUNRATE tersedia di https://www.sunrate.com/ . Bergabunglah Bersama kami, Platform pembayaran yang telah memiliki ijin dari bank Indonesia. Untuk memeriksa ijin kami, silakan klik link berikut ini: QR Code - Bank Sentral Republik Indonesia
Share to


Banyak inisiatif AI pada tahap awal berfokus pada otomatisasi langkah-langkah individual dalam alur kerja pembayaran yang sudah ada, alih-alih mempertimbangkan kembali bagaimana keseluruhan proses seharusnya berjalan. Hasilnya adalah pelaksanaan logika yang sama secara lebih cepat, bukan hasil yang lebih cerdas. Keunggulan kompetitif berikutnya terletak pada membangun alur kerja pembayaran AI-first—di mana AI mendukung atau menjalankan keputusan rutin yang diizinkan dalam batasan yang telah ditetapkan, sementara tim manusia tetap bertanggung jawab atas pengecualian, kasus berisiko tinggi, dan persetujuan yang material.

Lembaga keuangan menginvestasikan sumber daya yang besar untuk prosedur kepatuhan anti-pencucian uang (APU atau “AML”), tetapi tingginya tingkat “false positive” tetap menjadi tantangan yang terus terjadi. Seiring meningkatnya volume transaksi dan semakin canggihnya metode yang digunakan pelaku kejahatan, banyak lembaga merespons dengan menambahkan lebih banyak aturan ke dalam sistem AML mereka. Meskipun aturan memiliki peran penting dalam menandai aktivitas yang berpotensi mencurigakan, aturan saja tidak dapat membedakan risiko yang benar-benar nyata dari alarm palsu. Akibatnya, analis harus menelaah alert secara manual, mengumpulkan dan menginterpretasikan informasi kontekstual untuk menentukan alert mana yang benar-benar memerlukan investigasi lebih lanjut.
Di era ekonomi yang mengutamakan digital saat ini, pembayaran lintas batas bergerak lebih cepat dan lebih sering dari sebelumnya. Namun seiring dengan meningkatnya volume pembayaran, risiko pun ikut bertambah. Ancaman siber, pelanggaran data, dan penipuan pembayaran semakin canggih — menjadikan keamanan sebagai prioritas utama bagi bisnis global.
We hope to use cookies to better understand your use of this website. This will help improve your future experience of accessing this website. For detailed information on the use of cookies and how to revoke or manage your consent, please refer to our < privacy policy >. If you click the confirmation button on the right, you will be deemed to have agreed to use cookies.


